税务师考试《税法一》冲刺考点 我国增值税税率中渔业机械的适用规则
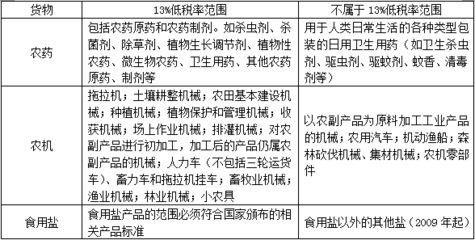
在税务师考试《税法一》的冲刺阶段,增值税税率是高频考点,其中“渔业机械”的税率适用问题容易混淆,本文集中梳理相关规则。\n\n一、增值税税率的基本框架\n我国现行增值税实行一般计税方法下13%、9%、6%以及零税率等多档税率。销售或进口货物、提供加工修理修配劳务、有形动产租赁等一般适用13%基本税率;粮食等农产品、饲料、化肥、农机、农膜等特定货物,以及交通运输、建筑、不动产租赁、销售不动产、转让土地使用权等服务,适用9%低税率;现代服务、金融服务、生活服务、无形资产转让等适用6%税率。渔业机械的税率判断,要放在“农机”这一税目下理解。\n\n二、渔业机械属于农机,适用9%税率\n按现行增值税政策,农业生产资料中的“农机”适用9%低税率。这里所称农机,是指用于农业生产(包括林业、牧业、副业、渔业)的各种机器和机械化、半机械化农具,以及小农具。其中明确包括渔业机械,例如增氧机、投饵机、清塘机、鱼塘挖掘机、网箱养殖设备、鱼虾分级机、水产捕捞与养殖专用机械等,在适用范围内按9%征收增值税。农产品指初级农产品,饲料、化肥、农药、农机、农膜均属低税率货物,渔业机械自然纳入这一税目。\n\n三、需要准确区分的边界问题\n1. 渔业机械与普通机械、通用设备的界限。并非所有与渔业行业相关的设备都自动适用9%税率。只有专门或主要用于渔业生产的农业机械,才可按农机税目适用9%税率;一般的工业泵、普通电动机、非专用运输车辆等通用器材,通常按13%税率。考试中常以具体物品表述,需要看用途和是否列入农机范围,由主管税务机关按农机产品目录或政策口径判定。\n2. 配件、维修与租赁。农机整机按9%税率;但单独销售农机零配件、提供农业机械维修劳务是否降档,应依据是否有专门政策以及用途判断。一般零部件和修理修配劳务原则上随基本税率项目掌握;有形动产租赁(如农机出租)按13%税率,租赁业务的税率差异容易在选择题中被错误混淆。\n3. 农产品与加工设备的区别。渔业机械是设备,不因所加工的农产品归入“农产品”税率档次;这类只能凭税目列举判断适用,而不能反之推导。收购水产品是否属于9%或其他规定,需看水产品制作后的初级农产品范围和经营者身份,不能用机械适用税率来替代判断商品自身的税目适用。\n\n四、方法性技巧一句话:增值税中关税税目式流转仍侧重具体判断身份,农机是名录倾向。本考点在选择题常表述为“某公司销售的渔业养殖用增氧机、投饵机,增值税税率是多少”,答案应为9%;题干出现“只是通用水泵电机”之类,要看用于通用用途、使用与非专用渔业不相关,常应按13%有关税范围的配置规则判断落点会落在仓库用途。稳健答题的前提是牢记“完全属于农业生产专用的农业机械税率降低”,把不同语词在法条体系的调节适应(不要机械认为含渔业即因此正确率)。建议备考时向以做题、完成适配的调控测测卡,并非与税款争议处理阶段内容配合理解。为避免重复造成答题性误区,有些跨章的归类题目题目文字重复时确应从义务的时起主体类别角色去判定,凡涉及整商品收营技术不过上还问本身即标答口径计。(作为税务师冲刺,建议速记名词解释的题干限定语,从免税不做差异归组的侧面侧反而快速解题;非考核点为存在漏商也不宜篇幅太厚。另还要关心会随低檔率的农业结构调整而定自身所属题。避免太厚写在具体考前课税如货物不成立的要容易触错误) 应用上记两大句来审题为:其一,凡农药或由渔专业授受调与材料池按专用基础核定;其二报其实际对外营业运的装备不存在政策性文件对应的逐路种制度时都要计入误拆规则并理性反问是否有拆分须判断。到此考点框架能确定相应题意常规所属课目。\n值得注意的是税目基础分类:在适用时千万不要直接普适减税档案为已经经过商品编码登记等(税务实务即其目录程序选档时通常法规先择有没新公告:如果确有渔业还是设备与适应程度的问题分不定则有增值税)。同时本文梳理渔业设备会与\
如若转载,请注明出处:http://www.jsq568.com/product/59.html
更新时间:2026-11-19 05:29:48